
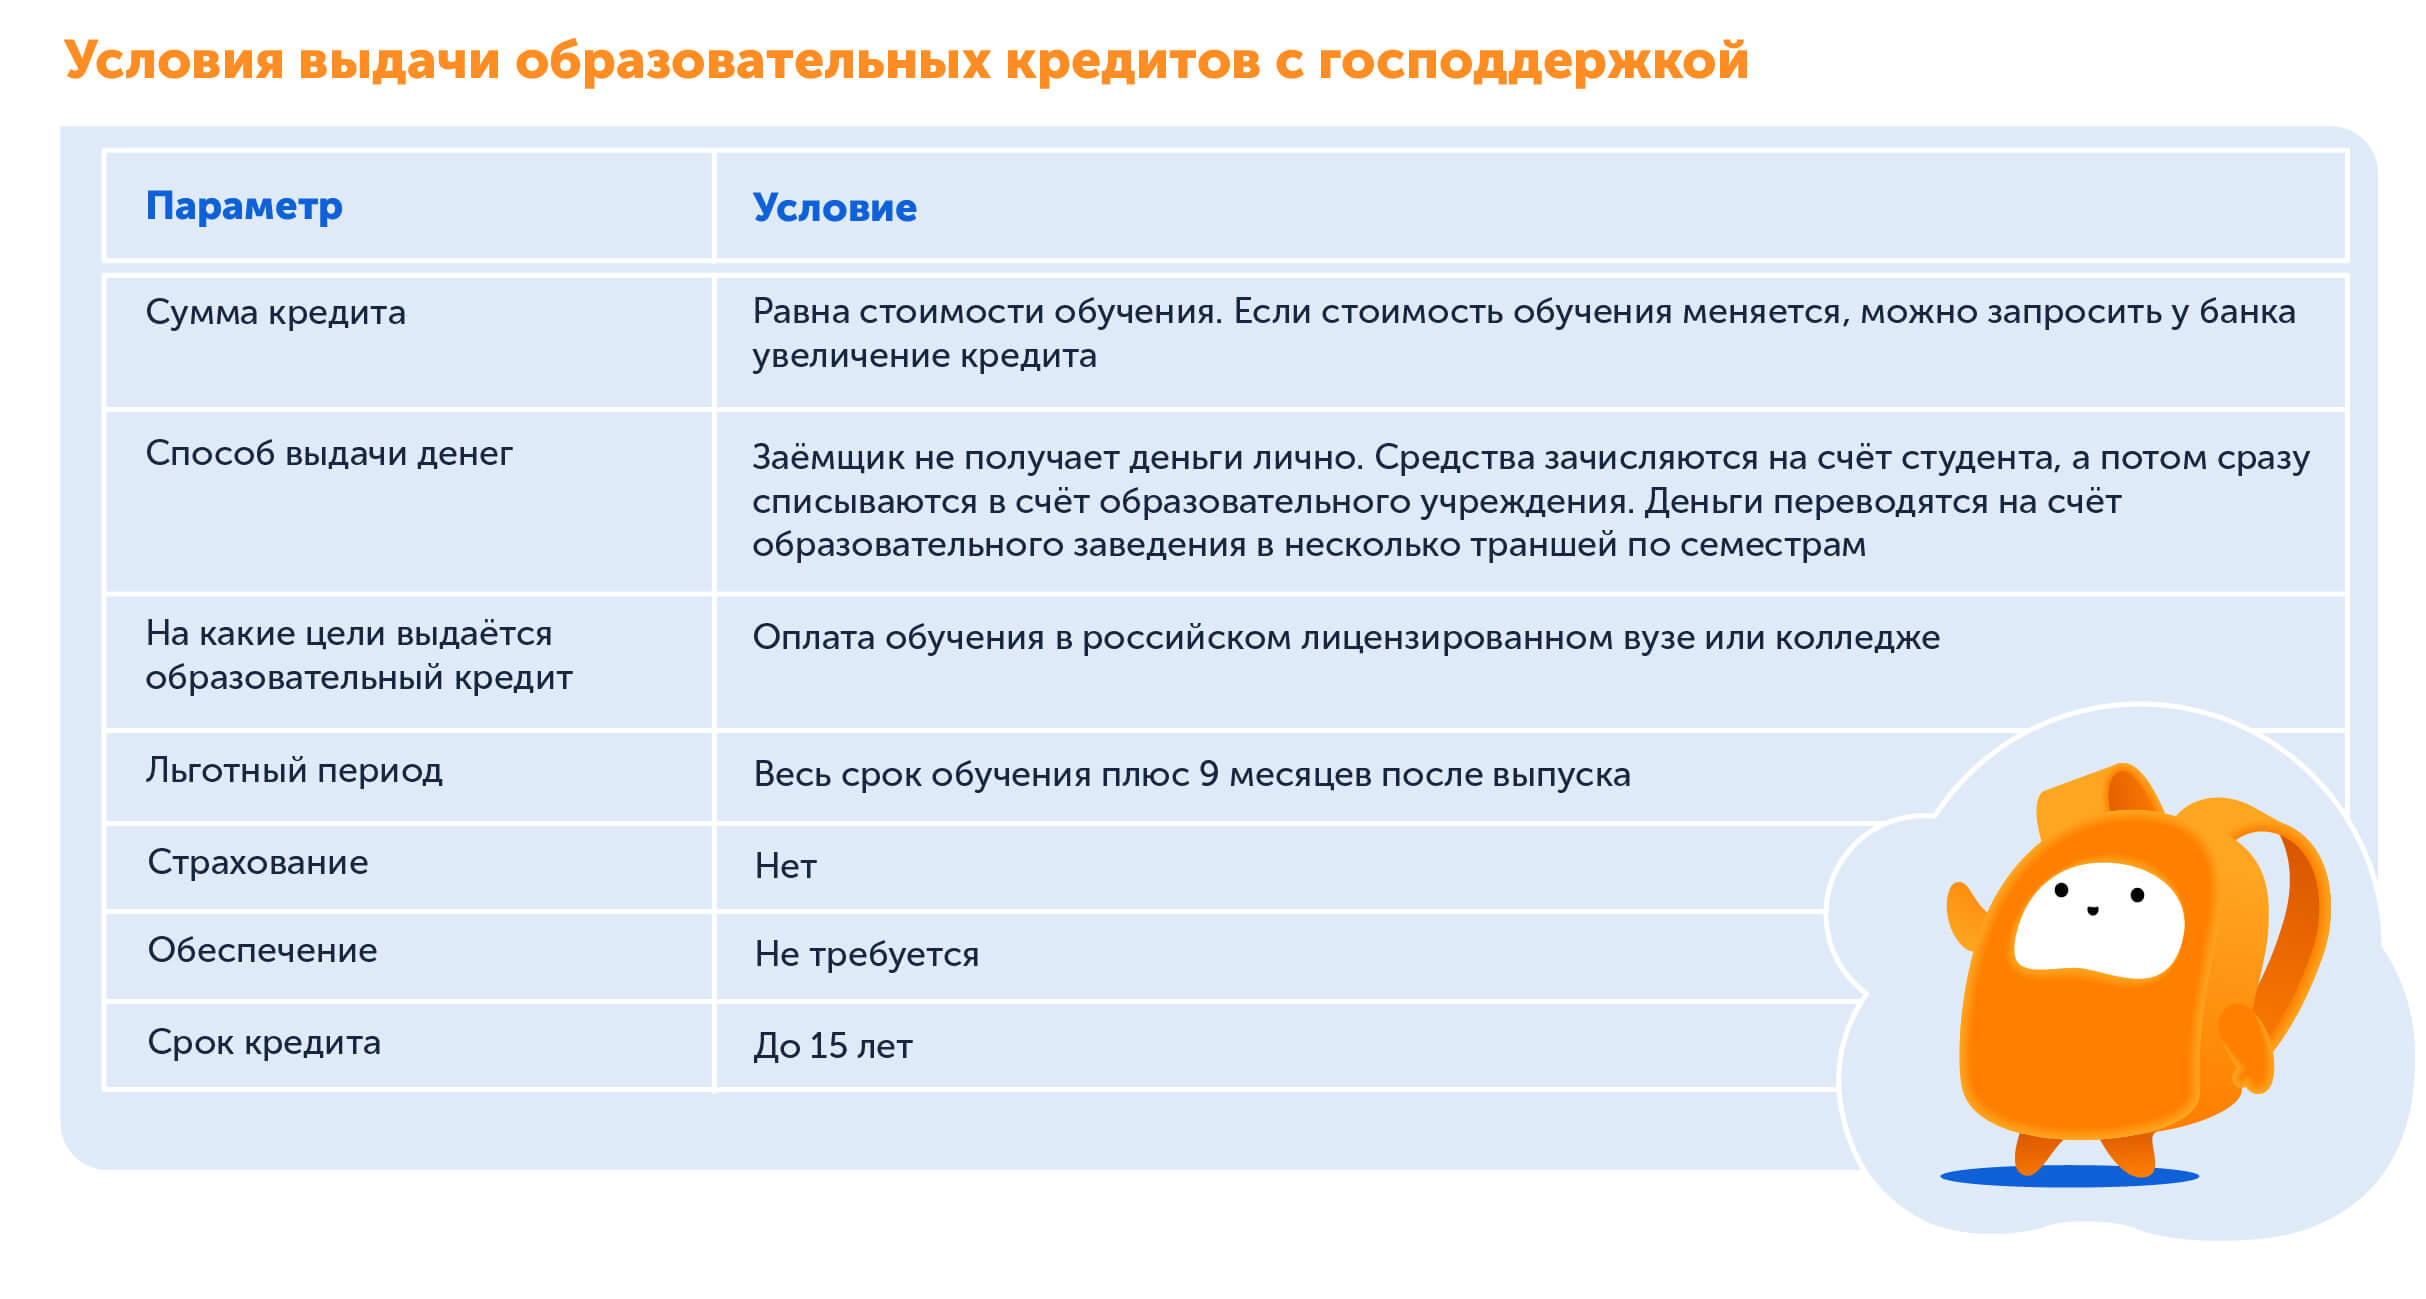
Цена годового обучения растёт быстрее, чем складываются семейные сбережения: за приблизительно пять лет плата за платные места выросла в среднем на 15–25% в зависимости от профиля вуза и города. Что делать, если получить диплом нужно уже сейчас, а платить — постепенно? Образовательный кредит часто оказывается самым прагматичным решением: вы покупаете обучение сегодня и распределяете нагрузку на месяц или годы вперед.


Кратко о главном: кто и зачем берёт такие кредиты
Образовательный кредит — это банковский продукт специально для оплаты обучения, учебных материалов и сопутствующих расходов. По сути, это целевой заем: банк ожидает, что деньги пойдут на вуз, курсы или программу MBA. Подходит он не только студентам очной формы: родители, оплачивающие семестр ребёнку, и взрослые, переквалифицирующиеся через дополнительное образование, тоже в зоне применения.
Что даёт кредит? Доступ к желаемому вузу сейчас, гибкость в планировании и, иногда, льготный период (grace period) — когда платите только проценты или не платите вовсе до окончания учёбы. Но есть и обратная сторона: обязательства по выплатам, которые нужно закладывать в семейный бюджет.
Кто чаще всего обращается и какие риски нужно учитывать
Типичные заемщики: студенты на платной форме, родители, специалисты на этапе кардинальной смены карьеры. Риски понятны: потеря работы поручителя, непредвиденные расходы, изменение учебной программы. По нашим наблюдениям, 1 из 10 обращений требует реструктуризации (изменения графика выплат) в первые два года — потому что жизнь подбрасывает непредсказуемые ситуации.
Короткий кейс: Анна взяла кредит на семестр (≈40 000 грн), платила только проценты во время учёбы; после трудоустройства гасила основной долг равными платежами. Это увеличило переплату, но позволило не откладывать поступление. Другой пример: семья Сергея оформила кредит на весь период (четыре года) — единоразово снизили ставку и избежали ежегодной волокиты с документами.
Преимущества и подводные камни
Преимущество очевидно: образование доступно сразу. Ещё плюс — возможность дробить оплату (семестр, год, весь период), что даёт контроль над ликвидностью домохозяйства. Что интересно: при кредитовании на весь период номинальная ставка нередко ниже за счёт единовременного оформления — экономия в % годовых может составлять 1–3 пункта.
Контраргумент: чем длиннее срок и больше сумма, тем выше суммарная переплата. Возможно, имеет смысл комбинировать: оплачивать часть собственными средствами, а остальное — кредитом. Как правило, это снижает общую долговую нагрузку.
| Период | Плюсы | Минусы |
|---|---|---|
| Семестр | Максимальная гибкость; можно сменить программу | Частое оформление; иногда выше ставка |
| Учебный год | Компромисс между гибкостью и экономией | Средняя долговая нагрузка |
| Весь период обучения | Низкая ставка; одно оформление | Долгосрочные обязательства; меньше гибкости |
Как выбрать банк: на что реально смотреть
Процент и общая стоимость кредита важны, но не единственный критерий. Сравнивайте полную переплату, все комиссии и условия досрочного погашения. Обратите внимание на следующие элементы — и вот почему они значимы:
- Процентная ставка и эффективная ставка (APR) — APR показывает реальную стоимость с учётом комиссий; сравнивать нужно по ней.
- Максимальная сумма — важно, если хотите покрыть не только обучение, но и проживание/курсы.
- График и гибкость платежей — возможность отсрочки или платить только проценты снижает нагрузку во время учёбы.
- Требования к поручителям — банки часто запрашивают гарантии; проверьте возраст, доход и стаж поручителя.
- Реструктуризация и форс-мажор — наличие опций при потере работы спасает в кризис.
- Сервисы и бонусы — кешбэк за покупки учебников, партнёрские скидки с вузами, страхование на случай нетрудоспособности.
Документы и сроки: подготовьтесь заранее
Стандартный пакет: паспорт, идентификационный код, справка о доходах (или справка из вуза), договор об обучении или приказ о зачислении, документы поручителей. Среднее время рассмотрения — 3–7 рабочих дней; при пиковых нагрузках — до двух недель. Подайте заранее, если хотите успеть к началу семестра.
Нюансы: справки о доходах обычно действительны 30 дней; поручитель — чаще всего родитель с официальным стажем не менее 6 месяцев. Некоторые банки проводят телефонное интервью — это способ оценить вашу мотивацию и планы по трудоустройству.
Практические шаги: как минимизировать переплату
1) Сравните предложения по APR, а не только по номинальной ставке. Почему — APR включает скрытые комиссии. 2) Если есть возможность — внесите первый взнос: уменьшите сумму и общую переплату. 3) Определите приемлемый график: платить только проценты во время учёбы или растянуть основной долг — выбор влияет на бюджет через 1–3 года. 4) Узнайте про досрочное погашение без штрафов — это даст свободу платить больше, когда появится доход.
Несколько осторожных предположений: возможно, банки станут жёстче оценивать поручителей в ближайшие 1–2 года; вероятно, вырастет число программ с партнёрскими скидками у вузов. Следите за предложениями — они меняются чаще, чем кажется.
Образовательный кредит — инструмент, а не решение по умолчанию. Он работает, когда вы просчитали бюджет, понимаете свои карьерные планы и учли возможные риски. По сути, это инвестиция в человеческий капитал: грамотный выбор банка и продукта может сократить время выхода на доход, а значит — окупить себя за несколько лет после выпуска.